Wero : quel montant peut-on envoyer par jour ?
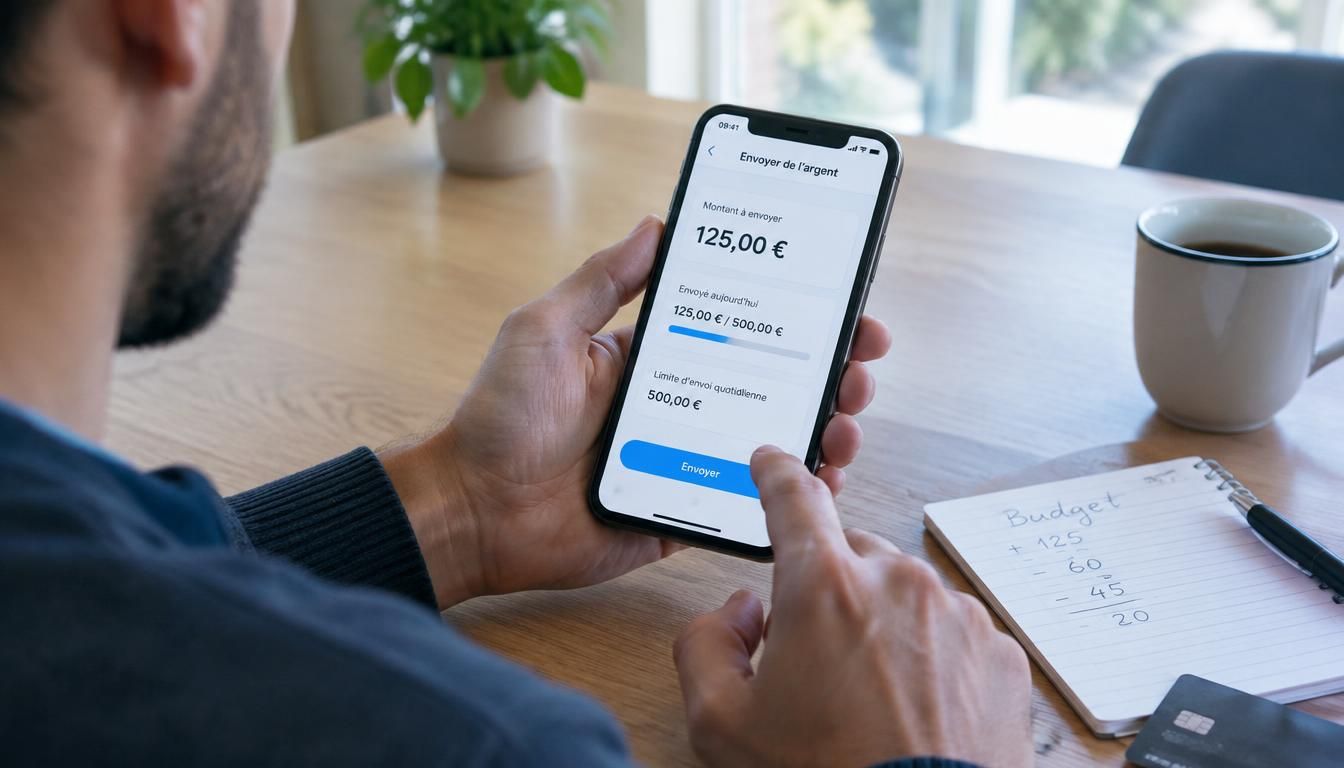
Quand vous envoyez de l’argent en quelques secondes, la question du plafond arrive vite. Wero combien par jour représente la limite que vous devez connaître avant tout transfert, car elle détermine si un paiement passe ou non. Ce service bancaire instantané attire justement parce qu’il simplifie les virements entre particuliers, tout en restant gratuit dans de nombreux cas et pensé pour le mobile. Mais avant de parler du plafond, il faut comprendre comment cette application s’inscrit dans votre banque et pourquoi la sécurité reste au cœur du dispositif.
Comprendre Wero avant de regarder le plafond quotidien
Wero est un service nouveau qui facilite les paiements du quotidien sans passer par un virement traditionnel à rallonge. Dans votre application bancaire, il prend la place d’une solution plus directe pour envoyer de l’argent à un proche, souvent en quelques gestes sur mobile. Son rôle est simple : rendre le transfert instantané plus fluide, tout en restant dans un cadre européen pensé pour harmoniser les usages. Pour beaucoup, c’est le service que l’on découvre un soir, quand on doit rembourser 18 euros de resto à un ami et qu’on veut aller vite. Pour approfondir ce sujet, consultez notre guide sur c quoi wero.
Dans le fonctionnement général, l’application bancaire garde la main sur l’activation, les réglages et la gestion du service. Vous voyez alors apparaître un parcours plus clair, avec des étapes guidées et un usage plus lisible. Le service français s’inscrit dans une logique plus large, car il s’appuie sur des standards européens déjà familiers aux banques. En pratique, cela place Wero au centre des paiements du quotidien, sans bouleverser vos habitudes, mais en changeant la manière d’envoyer l’argent.
Comment envoyer et recevoir de l’argent avec Wero
Pour utiliser ce service, vous passez d’abord par l’application bancaire, puis vous sélectionnez le contact ou l’identifiant compatible. L’envoi repose sur un numéro, une adresse ou un autre repère accepté par la banque. Ensuite, vous saisissez le montant, vous vérifiez le partage demandé et vous validez avec le code ou l’authentification prévue. Le principe reste simple : l’argent part et arrive presque immédiatement, sans détour inutile. Si vous êtes pressé, c’est souvent la solution la plus rapide pour régler une dépense commune.
Quand vous devez envoyer puis recevoir un paiement, l’important est de garder le même service ouvert et de vérifier chaque champ. Une petite erreur de saisie peut suffire à bloquer l’opération ou à l’adresser au mauvais destinataire. Pour éviter cela, prenez le temps de contrôler le montant, le nom affiché et le numéro associé avant validation. Dans une application mobile, ce réflexe vaut de l’or, surtout quand vous transférez de l’argent à un ami après un dîner improvisé.
Les étapes à suivre dans l’application bancaire
- Ouvrez l’application bancaire et choisissez le service Wero.
- Sélectionnez le contact à qui vous voulez envoyer le montant.
- Saisissez la somme à transférer et vérifiez l’identifiant.
- Confirmez l’opération avec le code ou l’authentification mobile.
- Attendez la confirmation de réception dans le service.
Ce qu’il faut vérifier avant de valider un transfert
Avant de cliquer, relisez le nom du destinataire, le numéro associé et le montant exact. Si le partage concerne une dépense de groupe, assurez-vous que chacun a bien donné le bon identifiant. Ce contrôle prend quelques secondes, mais il évite une erreur difficile à corriger ensuite. Dans l’application, cherchez aussi les messages d’alerte : ils signalent parfois un contact non reconnu ou une saisie incomplète. Ce petit réflexe sécurise votre transfert et vous aide à garder le service simple.
Quel montant peut-on envoyer par jour avec Wero ?
La réponse la plus honnête est la suivante : le plafond dépend de la banque, et il n’existe pas toujours un montant unique pour tout le monde. Dans certains cas, le service autorise plusieurs transactions dans la journée, mais chaque banque bancaire peut fixer sa propre limite. Vous devez donc regarder à la fois le plafond journalier et le plafond par transaction. C’est là que beaucoup d’utilisateurs se trompent : ils pensent à un seul chiffre, alors qu’il peut y avoir plusieurs niveaux de contrôle. Le transfert instantané reste pratique, mais il n’efface pas les règles de votre banque.
Pour savoir combien vous pouvez utiliser, consultez votre espace bancaire et comparez les limites affichées. Le tableau ci-dessous vous aide à distinguer les points à vérifier selon votre profil. En général, le service européen fonctionne avec des paramètres proches d’un établissement à l’autre, mais la banque garde la main sur l’autorisation finale. Si vous voulez pouvoir envoyer plus, il faut parfois ajuster un réglage ou attendre la remise à zéro du plafond. Les frais sont souvent absents, mais le montant autorisé, lui, reste encadré.
| Élément à vérifier | Ce que cela change |
|---|---|
| Plafond journalier | Montant total possible sur une journée |
| Plafond par transaction | Somme maximale pour un seul transfert |
| Limite cumulée | Total des opérations déjà effectuées |
| Paramètre bancaire | Règle propre à votre banque |
Plafond journalier, plafond par opération et limites cumulées
Le plafond journalier correspond au total que vous pouvez déplacer sur 24 heures. Le plafond par opération fixe, lui, le montant d’une seule transaction. Enfin, les limites cumulées additionnent plusieurs envois dans la même journée. Cette distinction est essentielle si vous devez régler plusieurs amis ou répartir une dépense. Avec un service instantané, tout va vite, mais la banque bancaire garde ces garde-fous pour éviter les abus et les erreurs de saisie.
Pourquoi votre banque peut afficher un montant différent
Votre banque peut afficher un montant différent parce qu’elle paramètre ses propres règles d’utilisation. Certaines fixent une limite plus basse au départ, d’autres l’ajustent selon le profil client ou l’activation complète du service. Le nouveau cadre européen laisse une place à cette gestion locale, ce qui explique les écarts visibles d’un établissement à l’autre. Si vous voulez connaître votre vrai plafond, ouvrez l’application et vérifiez l’onglet dédié aux virements ou aux paiements instantanés.
Pourquoi les plafonds varient selon la banque partenaire
La banque partenaire joue un rôle central, car c’est elle qui décide de la place accordée au service dans son environnement bancaire. Selon l’établissement, l’activation peut être complète ou partielle, et cela change directement les limites de transaction. La sécurité reste un motif majeur : chaque banque veut pouvoir offrir un cadre adapté à son niveau de contrôle. Dans certains cas, une carte ou un crédit lié au compte peut aussi influencer la configuration. Vous ne devez donc pas supposer qu’un même usage sera identique partout, même si le service est français et européen.
Cette variation n’a rien d’exceptionnel. Elle vient souvent des règles internes, de l’onglet de gestion disponible dans l’application et du niveau d’utilisation autorisé au départ. Une banque peut offrir un plafond plus large après validation complète, tandis qu’une autre préfère limiter les montants pendant la phase d’installation. Le service reste alors pratique, mais le pouvoir de modifier les réglages appartient à l’établissement. Pour vous, le bon réflexe consiste à vérifier les paramètres avant chaque grosse transaction.
Ce que votre banque peut modifier
- Le plafond journalier autorisé pour le service.
- Le montant maximal par transaction bancaire.
- Le niveau d’activation du service dans l’application.
- Les règles de sécurité liées à l’utilisation mobile.
Où vérifier les limites dans l’onglet de gestion
Dans l’onglet de gestion, cherchez la rubrique dédiée aux virements ou aux paiements instantanés. C’est là que la banque indique parfois le montant disponible, les limites cumulées et les options d’activation. Si vous ne trouvez rien, utilisez la recherche interne de l’application ou le menu de sécurité. Cette vérification vous évite de découvrir un blocage au moment d’envoyer de l’argent. Et si le service semble limité, c’est souvent parce qu’un paramètre bancaire n’a pas encore été ajusté.
Sécurité, gratuité et cas d’usage au quotidien
Wero inspire confiance parce qu’il s’appuie sur l’environnement bancaire existant et sur l’authentification de votre smartphone. La carte n’est pas exposée comme dans un paiement classique, et l’application encadre chaque opération. Dans la plupart des usages courants, le service reste gratuit, ce qui explique son succès pour les petits remboursements. Vous pouvez l’utiliser pour envoyer de l’argent à un ami, partager une addition ou recevoir un paiement rapide. Le transfert instantané devient alors un réflexe simple, presque naturel, pour gérer vos dépenses du quotidien.
Pour sécuriser vos opérations, gardez votre smartphone verrouillé, mettez à jour l’application et vérifiez chaque transaction avant validation. Évitez aussi les connexions publiques quand vous manipulez de l’argent. La sécurité dépend autant du service que de vos habitudes. Quand tout est bien réglé, vous profitez d’un usage simple, sans frais dans de nombreux cas, et d’un outil bancaire pensé pour aller vite sans perdre en contrôle. C’est ce mélange entre rapidité et prudence qui fait la différence.
- Rembourser un ami après un déjeuner ou un trajet.
- Partager une dépense commune en quelques secondes.
- Recevoir un argent rapidement après une vente entre particuliers.
FAQ – Questions fréquentes sur les limites et l’usage de Wero
Comment vérifier le plafond journalier dans l’application bancaire ?
Ouvrez l’onglet de gestion des virements ou des paiements instantanés dans votre application. La banque y affiche souvent le montant autorisé et les limites cumulées.
Peut-on envoyer de l’argent plusieurs fois dans la même journée ?
Oui, si le plafond n’est pas atteint. Le service additionne alors les opérations jusqu’à la limite fixée par la banque.
Pourquoi le montant autorisé change-t-il selon la banque ?
Parce que chaque banque règle ses propres paramètres bancaires, notamment pour la sécurité et l’activation du service.
Wero est-il toujours gratuit pour un transfert instantané ?
Dans la plupart des usages courants, oui, mais il faut toujours vérifier les conditions de votre banque dans l’onglet dédié.
Que faire si un paiement est refusé par le service ?
Contrôlez le plafond, le numéro du destinataire, le montant saisi et les paramètres de sécurité dans l’application.
Où trouver l’onglet de gestion des limites dans l’application ?
Il se situe généralement dans les réglages de l’application bancaire, sous la partie virements, sécurité ou moyens de paiement.