
Qu’est-ce que Wero et comment l’utiliser au quotidien
 Arthur
•
15 octobre 2026
Le paiement mobile change la façon dont vous gérez les virements du quotidien, surtout quand il faut régler un ami en quelques secondes. C quoi wero ? C’est un service bancaire mobile pensé pour envoyer et recevoir de l’argent simplement, depuis une application liée à votre banque. Ce nouveau service facilite l’usage au quotidien, tout en gardant la sécurité, la confiance et la simplicité au cœur du parcours. Avant de l’utiliser, vous pouvez consulter son fonctionnement, le numéro ou le code nécessaires, puis voir comment recevoir un virement sur mobile.
Dans la pratique, Wero sert à payer sans complication, avec un cadre numérique européen conçu pour les échanges courants. L’idée est simple : vous envoyez un montant, l’autre personne le reçoit, et chacun garde le contrôle via son espace bancaire. Si vous cherchez à comprendre c quoi wero, vous êtes au bon endroit pour découvrir la définition, les usages concrets, la compatibilité et les points de vigilance.
Comprendre Wero en une minute
Wero est un service mobile intégré à la banque, pensé pour des paiements du quotidien. Son objectif est de rendre l’argent plus fluide entre particuliers, sans passer par une manipulation complexe. Cette initiative européenne s’inscrit dans les payments numériques déjà familiers aux utilisateurs de smartphone. Si vous voulez utiliser ce service avec confiance, retenez qu’il reste simple, rapide et centré sur l’expérience mobile.
Imaginez Léa, à Nantes, qui partage un restaurant avec deux amis : au lieu de chercher un IBAN, elle règle sa part en quelques gestes. C’est précisément ce nouveau mode d’échange qui change les habitudes. Le service ne remplace pas tout, mais il complète les usages bancaires avec une logique plus directe et plus pratique.
Une solution de paiement pensée pour le quotidien
Le principe est clair : vous ouvrez votre application bancaire, vous choisissez le destinataire, puis vous validez le montant. Le service a été imaginé pour des montants simples, entre proches, quand il faut agir vite. Dans la vie réelle, cela évite d’attendre un rappel ou de noter une longue référence. Le côté mobile donne un vrai confort, surtout quand vous êtes en déplacement.
- Définition : un moyen de paiement et de transfert intégré à la banque.
- Objectif : simplifier les échanges d’argent entre particuliers.
- Usages : rembourser, partager, demander ou recevoir un montant.
- Différence : moins de saisie qu’un virement classique.
En quoi ce n’est pas un virement bancaire classique
Un virement classique demande souvent un IBAN et davantage de vérifications manuelles. Ici, le parcours est plus direct, car le service s’appuie sur l’univers bancaire mobile. Vous restez dans un cadre connu, mais avec une expérience plus souple. C’est précisément ce qui rassure beaucoup d’utilisateurs : moins d’étapes, plus de lisibilité, et une logique pensée pour les échanges rapides.
Envoyer et recevoir de l’argent pas à pas
Pour envoyer de l’argent, le parcours commence dans votre espace bancaire. Vous sélectionnez le bénéficiaire, vous saisissez le montant, puis vous vérifiez chaque donnée avant de lancer le virement. Cette étape de contrôle est utile, car elle évite les erreurs de destinataire. Si vous devez consulter l’historique, l’application garde généralement une trace claire des opérations réalisées.
Recevoir de l’argent est tout aussi simple : le bénéficiaire n’a souvent qu’à accepter ou à consulter la notification prévue dans son environnement bancaire. Dans certains cas, vous pouvez aussi demander un paiement à un proche. Le système reste simple à comprendre, même si vous découvrez ce type de transfert pour la première fois.
Les étapes pour envoyer un montant
Avant de valider, pensez à vérifier le nom du bénéficiaire, le numéro associé et le montant exact. Le parcours ressemble à un petit rituel de sécurité : on choisit, on relit, puis on confirme. Cette logique vous aide à réaliser un virement sans stress et à garder la main sur l’opération.
- Ouvrir l’application bancaire.
- Sélectionner le bénéficiaire ou le contact.
- Saisir le montant à envoyer.
- Contrôler les informations affichées.
- Valider l’envoi du virement.
Comment recevoir ou demander un paiement
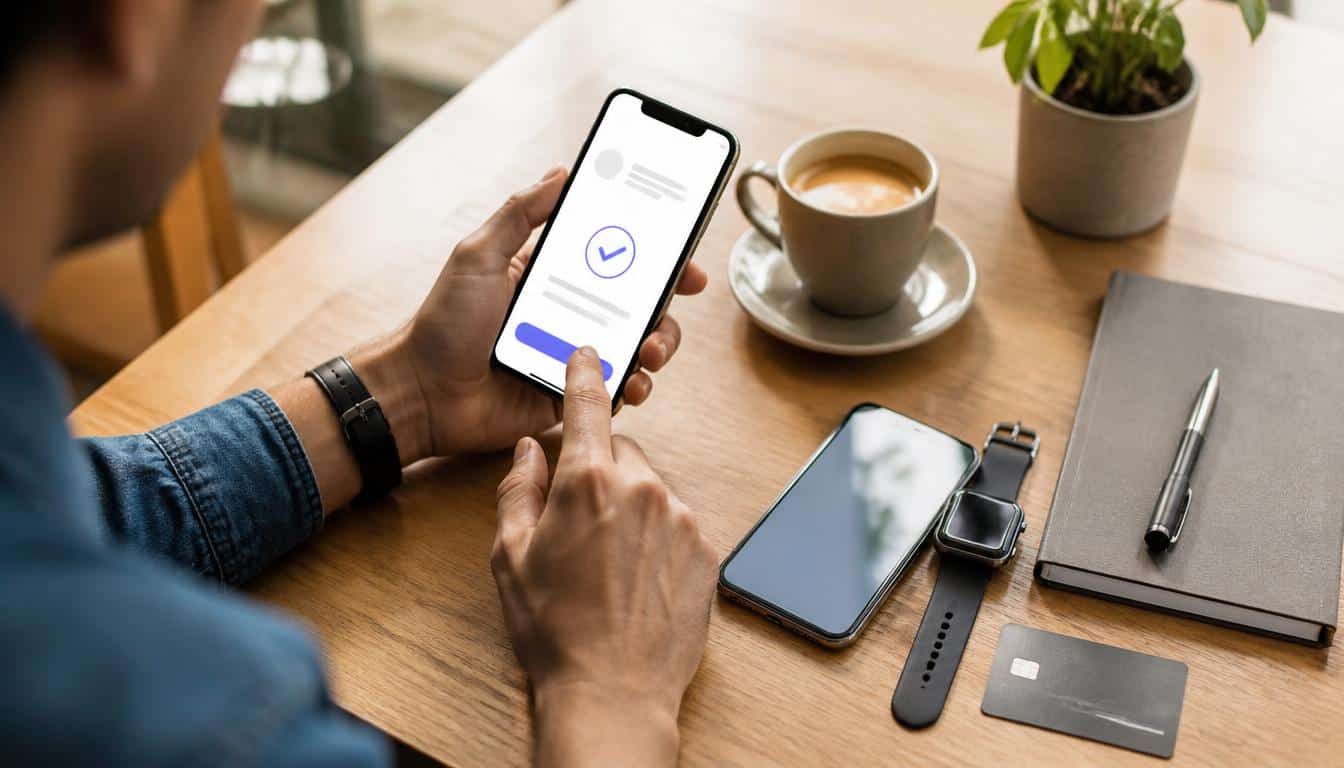
Pour recevoir, le plus important est d’avoir la bonne coordonnée dans l’espace bancaire. Si vous demandez un paiement, vous indiquez le montant attendu et la personne concernée. Ensuite, vous pouvez consulter la confirmation une fois l’argent arrivé. Sur mobile, la validation finale est souvent très lisible : un écran récapitule l’opération, puis vous confirmez en un geste.
Numéro, QR code et coordonnées : comment ça marche ?
Le service peut utiliser un numéro de téléphone, un code QR ou d’autres coordonnées bancaires selon l’interface proposée. Cette variété rend le parcours plus souple, car vous n’avez pas toujours besoin de recopier une adresse longue. Pour beaucoup d’utilisateurs, c’est le détail qui change tout : moins d’effort, moins d’erreur, et une expérience plus fluide sur application mobile.
Sur smartphone, vous ouvrez l’application, vous sélectionnez le mode de paiement, puis vous choisissez le contact ou le code à scanner. L’idée est de garder un usage simple, même si vous n’êtes pas à l’aise avec les transferts numériques. Avant de confirmer, vous pouvez consulter les informations affichées et vérifier le bon bénéficiaire.
| Mode | Ce que vous fournissez |
|---|---|
| Numéro | Un numéro de téléphone associé au contact |
| QR code | Un code à scanner depuis le mobile |
| Coordonnées | Des données bancaires selon l’option choisie |
Payer avec un numéro de téléphone
Le numéro permet d’identifier rapidement la personne à payer. Vous le sélectionnez dans l’application, vous vérifiez la ligne d’information, puis vous lancez l’opération. Cette méthode est utile quand vous voulez éviter de saisir une adresse complète ou une coordonnée plus longue. Elle reste simple, surtout pour un paiement de proximité.
Payer avec un QR code
Avec un QR code, vous ouvrez l’application et vous pointez l’appareil vers le code présenté par le bénéficiaire. Le code sert alors de repère visuel pour sélectionner la bonne personne. C’est pratique dans un café, lors d’un partage d’addition ou pour un règlement rapide entre amis. Là encore, vous gardez la main jusqu’à la confirmation finale.
Sécurité, authentification et confiance au quotidien
La sécurité repose sur plusieurs vérifications avant la validation. Vous voyez le nom du destinataire, le montant, parfois l’e-mail ou la coordonnée associée, puis vous confirmez dans l’environnement bancaire. Cette étape protège votre argent et vous aide à éviter une erreur de destinataire. Pour beaucoup d’usagers, c’est ce cadre qui crée la confiance, car le paiement reste lié à la banque.
L’authentification bancaire joue un rôle central : elle vérifie que c’est bien vous qui lancez l’opération. Avant de finaliser, l’écran récapitulatif vous montre le maximum d’informations utiles. Si vous avez un doute, vous pouvez consulter l’aide de votre établissement avant de continuer. Cette approche rassure, sans rendre le parcours compliqué.
Pourquoi l’authentification rassure
Elle ajoute une barrière supplémentaire avant tout mouvement d’argent. Vous ne validez pas à l’aveugle : vous relisez, vous contrôlez, puis vous confirmez. Cela limite les erreurs et renforce la confiance dans l’usage bancaire. Dans un contexte où les paiements numériques se multiplient, cette vérification reste essentielle pour garder un cadre simple et fiable.
Faut-il partager ses données bancaires ?
En principe, vous n’avez pas besoin de diffuser largement vos données bancaires pour utiliser ce type de service. C’est justement l’un de ses atouts : réduire les informations à communiquer tout en gardant une opération claire. Si un doute apparaît, consultez l’espace d’aide de votre banque et vérifiez toujours la coordonnée affichée avant de valider.
Banques compatibles, activation et cas d’usage concrets
La disponibilité dépend de la banque compatible avec le service. Pour activer l’option, vous devez généralement ouvrir votre application bancaire, choisir le module dédié, puis rejoindre la configuration proposée. Ensuite, il suffit souvent de consulter les conditions affichées et de suivre les écrans successifs. Le parcours reste proche de ce que vous connaissez déjà dans votre banque.
Les cas d’usage sont très concrets : rembourser un ami après un café, partager une addition au restaurant ou envoyer de l’argent à un proche. Un transfert social de ce type évite les calculs interminables et les messages de relance. Le service devient alors un petit réflexe du quotidien, surtout quand il faut agir vite.
Vérifier si sa banque propose le service
Pour savoir si votre banque le propose, regardez dans l’application, l’espace client ou les communications officielles. Certaines banques rendent l’activation visible dès la page d’accueil, d’autres la placent dans les options de paiement. Vous pouvez aussi consulter les rubriques d’aide pour confirmer la compatibilité avant de commencer.
- Ouvrir l’espace bancaire.
- Choisir la rubrique paiements ou virements.
- Activer le service si l’option apparaît.
- Vérifier les conditions d’utilisation.
- Tester un premier usage simple.
Les usages les plus simples au quotidien
Dans la vraie vie, les scénarios les plus fréquents restent modestes : remboursement d’un ami, partage d’une addition, petit transfert vers un proche. Ce sont justement ces gestes répétés qui montrent l’intérêt du service. Vous gagnez du temps, vous gardez une trace bancaire, et vous évitez les échanges compliqués.
Ce qu’il faut savoir avant de l’utiliser
Avant de vous lancer, gardez en tête que le service dépend d’un cadre européen et d’une banque compatible. Cette initiative numérique peut offrir un usage très pratique, mais elle suppose souvent une activation préalable et une application à jour. Pour un achat plus grand, un abonnement ou un dépôt en ligne, vérifiez toujours si le service convient à la situation.
L’autre point important concerne l’évolution du dispositif : il peut s’étendre, changer d’interface ou proposer de nouvelles fonctions au fil du temps. C’est normal pour un outil numérique récent. Si vous cherchez un remboursement ou un crédit, l’usage peut varier selon l’établissement. Le plus sage reste de consulter les informations officielles de votre banque avant toute opération.
Disponibilité et portée en Europe
Le service s’inscrit dans une logique européenne, avec une ambition de couverture large. Cette orientation permet de pouvoir offrir une expérience plus cohérente d’un pays à l’autre, même si la disponibilité reste progressive. Pour l’utilisateur, cela signifie qu’il faut vérifier la présence du service dans son pays et dans sa banque avant de l’activer.
Limites à connaître avant de commencer
Comme tout service numérique, il dépend de conditions précises : banque compatible, activation préalable, et parfois fonctionnalités encore en déploiement. Il ne couvre pas forcément tous les usages, ni toutes les situations. Avant de commencer, mieux vaut lire les mentions d’aide et vérifier ce que votre établissement permet réellement.
FAQ – Questions fréquentes sur Wero
Wero, c’est quoi exactement ?
C’est un service bancaire mobile pour envoyer et recevoir de l’argent simplement, depuis une application liée à votre banque. Il vise les paiements du quotidien.
Peut-on envoyer de l’argent avec un simple numéro ?
Oui, selon l’interface de votre banque, un numéro peut suffire pour identifier le destinataire et envoyer l’argent rapidement.
Faut-il partager ses coordonnées bancaires ?
Pas forcément. Le service cherche justement à limiter les coordonnées à communiquer pour garder un usage plus simple et plus sûr.
Le service est-il compatible avec toutes les banques ?
Non, la compatibilité dépend de la banque. Il faut vérifier dans l’application ou l’espace client si l’option est disponible.
Peut-on demander de l’argent à un proche ?
Oui, vous pouvez demander de l’argent via l’outil prévu dans l’application bancaire, puis attendre la validation du proche.
Wero fonctionne-t-il partout en Europe ?
Il s’inscrit dans une logique européenne, mais sa disponibilité reste progressive selon les pays et les banques compatibles.
Est-ce plus rapide qu’un virement classique ?
Souvent oui, car le parcours est plus direct et pensé pour des échanges simples, sans saisie longue de coordonnées.
Comment savoir si mon application bancaire le propose ?
Consultez la rubrique paiements, virements ou aide de votre application bancaire, puis vérifiez si le service apparaît dans les options.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque