
Code banque et code guichet : où les trouver ?
 Arthur
•
25 octobre 2026
Comment retrouver ses coordonnées bancaires sans se tromper, et à quoi servent vraiment ces références dans un virement ou un prélèvement ? Le code banque et le code guichet désigne deux repères essentiels pour identifier un compte avec précision. Ensemble, ils facilitent la lecture d’un RIB, d’un IBAN et d’un BIC, tout en garantissant des opérations plus sûres. Ce guide vous aide à comprendre ces identifiants, à éviter les erreurs de saisie et à sécuriser chaque démarche bancaire, que vous prépariez un projet personnel ou professionnel.
Le code banque et le code guichet, avec le numéro de compte et la clé RIB, forment la base des coordonnées bancaires françaises. Si vous devez transmettre une information à un tiers, vérifier un prélèvement ou remplir un virement, mieux vaut savoir lire ces éléments sans hésitation. En quelques minutes, vous pouvez repérer les bons repères, comprendre leur rôle et avancer avec plus de sérénité.
Comprendre les identifiants bancaires sans se perdre
Dans un univers bancaire parfois déroutant, le premier réflexe consiste à distinguer chaque code sans mélanger les rôles. Le code banque et le code guichet servent à identifier l’établissement et l’agence, tandis que d’autres repères complètent l’ensemble bancaire. Pour vous aider, retenez ce guide simple : le RIB rassemble les données utiles, le numéro de compte individualise votre compte, et la clé confirme la cohérence de l’information bancaire. Quand on débute, une seule information mal lue suffit à créer une confusion bancaire inutile.
Voici les repères à connaître pour lire une coordonnée bancaire sans stress :
- Le code banque identifie l’établissement bancaire.
- Le code guichet précise l’agence ou le guichet bancaire.
- Le numéro de compte désigne votre compte bancaire personnel.
- Le RIB regroupe ces éléments dans un format bancaire standard.
- La clé de contrôle vérifie la validité de l’ensemble bancaire.
Pourquoi ces repères sont indispensables au quotidien
Un paiement, un prélèvement ou un virement repose souvent sur une information bancaire exacte. Si vous confondez un code avec un autre, la démarche peut être ralentie, voire bloquée. C’est là que ce repère bancaire devient utile : il permet de transmettre la bonne coordonnée au bon moment. Dans une banque, chaque numéro a une fonction, et cette logique aide à sécuriser les échanges. Vous gagnez ainsi en clarté, surtout quand plusieurs comptes circulent dans la même famille ou dans une activité bancaire professionnelle.
Comment distinguer d’un coup d’œil les principaux éléments
Pour ne pas vous tromper, regardez d’abord la structure générale du document bancaire. Le RIB présente les blocs dans un ordre stable, avec un code, un numéro puis une clé. Une information bancaire bien présentée se lit presque comme une phrase : l’établissement, l’agence, le compte, puis la vérification. Si une coordonnée bancaire vous semble obscure, comparez-la à un autre relevé et observez les mêmes emplacements. Cette méthode simple aide à repérer rapidement ce qui change et ce qui reste constant.
Où repérer les références de compte en quelques minutes
Quand vous devez consulter une coordonnée bancaire, le plus rapide est souvent de partir du document le plus courant. Le code banque et le code guichet apparaissent sur plusieurs supports, et la banque les met généralement à disposition dans différents espaces. Si vous cherchez une information fiable, commencez par votre rib, puis vérifiez en ligne. Cette logique évite les hésitations et vous permet de consulter la bonne ligne sans perdre de temps. Dans bien des cas, tout est accessible en quelques clics, parfois gratuitement selon le service proposé.
Les endroits à vérifier en priorité sont simples à retenir :
- Le RIB papier remis à l’ouverture du compte.
- Les relevés de compte, souvent disponibles en ligne.
- L’espace client de la banque, sur ordinateur ou mobile.
- Les documents contractuels liés au compte bancaire.
Le RIB papier et les relevés de compte
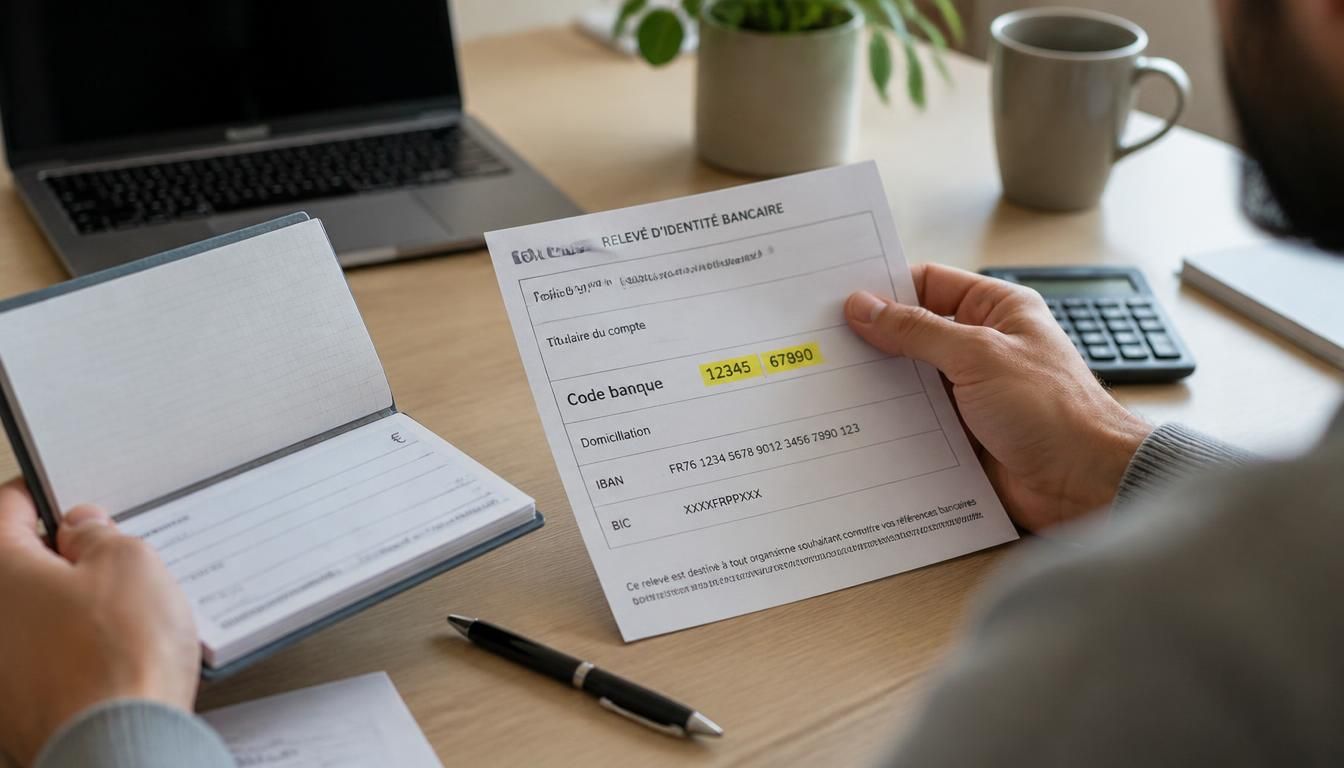
Sur un rib papier, les coordonnées bancaires sont généralement visibles dans un bloc dédié. Vous pouvez consulter ces données sans difficulté, puis comparer la ligne du numéro de compte avec les autres références. Les relevés de compte reprennent souvent la même information, ce qui aide à consulter un historique cohérent. Si vous avez un doute, reprenez le document ligne par ligne : la banque présente les repères dans un format stable, pensé pour limiter les erreurs de lecture. Cette vérification rapide rassure beaucoup de personnes qui gèrent plusieurs comptes.
L’espace client et l’application mobile
Dans l’espace client, la banque affiche souvent les coordonnées bancaires dans une rubrique dédiée. Vous pouvez consulter le rib en ligne, copier l’iban ou retrouver la référence utile pour un transfert. Sur une application bancaire, la démarche est encore plus rapide : ouvrez le compte, cherchez la section “coordonnées” ou “RIB”, puis vérifiez le code et le numéro affichés. Un service de consultation en ligne permet ainsi de gagner du temps, surtout quand vous devez transmettre une information bancaire à distance.
Les autres documents utiles à vérifier
Certains contrats d’ouverture, courriers de confirmation ou attestations bancaires contiennent aussi ces repères. Si vous devez consulter une information ancienne, recherchez les documents archivés dans votre espace client ou vos relevés reçus par ligne postale. Une banque conserve souvent plusieurs traces utiles, ce qui aide à retrouver une coordonnée sans refaire toute la démarche. En cas de doute, comparez toujours le document actuel au dernier rib disponible : cela limite les confusions et renforce la fiabilité de votre saisie.
Lire un RIB français pas à pas
Le RIB français suit une logique précise, et c’est ce qui le rend pratique une fois qu’on en comprend la structure. Le code banque et le code guichet y occupent une place bien définie, avant le numéro de compte et la clé. Pour lire ce document bancaire, commencez par repérer chaque bloc, puis associez-le à sa fonction. Ce petit exercice de contrôle évite les erreurs et sécurise vos opérations. Dans un contexte bancaire, une lecture attentive vaut mieux qu’une saisie rapide mais approximative.
Voici un tableau simple pour décoder la structure du rib :
| Bloc du RIB | Fonction |
|---|---|
| Code banque | Identifie l’établissement bancaire |
| Code guichet | Précise l’agence bancaire |
| Numéro de compte | Désigne le compte du client |
| Clé RIB | Vérifie la cohérence de l’ensemble |
Imaginez un rib anonymisé avec quatre blocs : 12345 pour la banque, 67890 pour le guichet, puis un numéro de compte plus long et enfin la clé de contrôle. Chaque partie joue un rôle bancaire distinct. Si vous lisez trop vite, vous risquez de confondre un numéro avec un autre. Le bon réflexe consiste à vérifier l’ordre, la longueur et la cohérence de chaque ligne avant toute transmission.
Les blocs à identifier sur un RIB
Sur un rib, les blocs se succèdent toujours dans une logique stable. Vous voyez d’abord le code, puis la référence de l’agence, ensuite le compte, et enfin la clé. Cette organisation bancaire permet de lire le document sans ambiguïté. Pour vous repérer, suivez la ligne de gauche à droite et associez chaque numéro à son rôle. Une information bancaire bien structurée réduit les risques de confusion, surtout lorsque vous devez transmettre la coordonnée à un tiers.
Le rôle de la clé de contrôle
La clé de contrôle sert à vérifier que l’ensemble du rib est cohérent. Elle n’identifie pas le compte à elle seule, mais elle sécurise la lecture en confirmant que les chiffres précédents forment un ensemble valide. Dans la logique bancaire, ce contrôle agit comme un filet de sécurité. Si la clé ne correspond pas, il faut reprendre la saisie. Cette vérification limite les erreurs lors d’un virement ou d’un prélèvement, ce qui rassure lorsqu’on gère des opérations sensibles.
Comment éviter une erreur de lecture
Pour éviter une erreur, lisez toujours le rib avec calme et comparez les chiffres un à un. Ne sautez pas d’une ligne à l’autre, et ne confondez pas le numéro de compte avec le code bancaire. Si vous recopiez une information, relisez-la avant validation. Un simple contrôle final prend moins d’une minute, mais il peut sécuriser toute la démarche. Dans la pratique, la vigilance sur chaque ligne reste le meilleur moyen d’éviter une mauvaise destination bancaire.
Comprendre le lien entre IBAN, BIC et coordonnées françaises
À mesure que les paiements se sont ouverts à l’étranger, l’iban est devenu l’identifiant bancaire central. Le code banque et le code guichet restent utiles dans le cadre français, mais l’iban simplifie les échanges internationaux. La banque s’appuie alors sur un format standardisé, plus facile à lire d’un pays à l’autre. Pour vous, cela signifie moins d’ambiguïté quand vous préparez un virement ou un prélèvement hors de France. Le passage du national à l’international repose donc sur une même logique bancaire : identifier sans se tromper.
Voici les différences essentielles à retenir :
- L’iban remplace souvent la lecture détaillée du rib pour les paiements courants.
- Le BIC identifie la banque dans un contexte international.
- Le rib reste très utilisé pour les coordonnées françaises.
- L’iban contient des informations bancaires normalisées.
- Le BIC complète l’iban pour certains transferts vers l’étranger.
Ce que l’IBAN apporte de plus
L’iban rassemble en une seule chaîne des éléments bancaires utiles à la reconnaissance du compte. Il facilite la transmission d’une information bancaire complète, notamment quand vous devez effectuer un virement à distance. En pratique, il réduit le risque de confusion entre plusieurs repères locaux. Une banque peut ainsi traiter plus facilement les opérations, surtout lorsque le destinataire se trouve dans un autre pays. Pour vous, c’est un gain de simplicité et de sécurité dans les échanges internationaux.
Le BIC dans les paiements internationaux
Le BIC complète l’iban en indiquant l’établissement bancaire concerné. Dans un paiement international, ce code aide à orienter correctement l’opération vers la bonne banque. Sans lui, certaines démarches peuvent être incomplètes. Quand vous préparez un virement vers l’étranger, vérifiez donc l’iban, puis le BIC si la procédure l’exige. Cette double lecture bancaire permet de fiabiliser la transmission et d’éviter une erreur de destination, surtout lorsque plusieurs institutions interviennent.
Quand utiliser l’un ou l’autre
Pour un usage en France, le rib et ses repères restent encore très présents dans la vie bancaire. Pour un usage international, l’iban prend le relais, parfois avec le BIC. Si vous envoyez de l’argent à l’étranger, retenez cette règle simple : l’iban identifie le compte, le BIC oriente la banque, et les données françaises servent de base de lecture. Cette articulation bancaire vous aide à choisir le bon format selon le contexte du paiement.
Utiliser ces références pour un virement ou un prélèvement sans erreur
Avant toute opération, prenez quelques secondes pour faire un contrôle méthodique. Le code banque et le code guichet n’ont pas le même rôle qu’un numéro de compte, et une confusion peut ralentir un virement ou un prélèvement. Si vous devez gérer de l’argent avec précision, mieux vaut suivre une démarche simple et répétable. Cette rigueur bancaire protège votre budget, évite les retours d’opération et sécurise les transmissions entre deux comptes. Un bon réflexe vaut souvent mieux qu’une correction tardive.
Avant de valider, vérifiez ces points essentiels :
- Le nom du bénéficiaire correspond bien à l’opération bancaire.
- L’iban ou le rib est complet et lisible.
- Le code et le numéro saisis sont cohérents.
- La clé de contrôle n’a pas été modifiée.
- Le montant du virement est exact.
- Le type de prélèvement ou de transfert est bien celui attendu.
Avant de valider un virement
Quand vous saisissez un virement, relisez chaque donnée avant de confirmer. Si le bénéficiaire est nouveau, comparez l’iban, le nom et la référence bancaire enregistrée. Une erreur de saisie peut déplacer l’argent au mauvais endroit, et la correction demande ensuite plus de temps. Pour gérer cette démarche sereinement, gardez votre document source à côté de vous. Le contrôle final, même court, reste l’étape la plus utile pour sécuriser l’opération.
Avant de mettre en place un prélèvement
Un prélèvement automatique repose lui aussi sur des coordonnées bancaires exactes. Avant d’autoriser la mise en place, vérifiez la référence fournie, le mandat et le compte concerné. Si vous devez faire cette démarche pour un abonnement ou une facture récurrente, contrôlez surtout la cohérence entre le titulaire et le numéro de compte. Cette précaution bancaire évite des rejets inutiles et vous aide à mieux gérer vos sorties d’argent dans la durée.
Les bons réflexes pour éviter une erreur
Le plus efficace reste de faire un dernier contrôle juste avant validation. Copiez les données depuis la source officielle, relisez-les calmement et ne modifiez rien à la main si ce n’est pas nécessaire. Si vous devez transmettre une coordonnée bancaire à un tiers, évitez les messages ambigus et préférez un document clair. Cette démarche simple réduit les risques d’erreur et facilite la circulation de l’argent, que l’opération soit ponctuelle ou régulière.
Répondre aux confusions les plus fréquentes
Beaucoup de lecteurs mélangent encore plusieurs repères, alors qu’un code bancaire, un numéro de compte ou un iban ne remplissent pas la même fonction. Le code banque et le code guichet sont souvent associés au rib, mais ils ne remplacent pas l’ensemble des coordonnées. Pour vous aider à y voir clair, il suffit de consulter chaque information dans son contexte. Cette méthode bancaire évite les doublons de lecture et vous permet d’avancer sans hésitation. Quand on débute, la confusion est normale, mais elle se corrige vite.
Les confusions les plus fréquentes sont les suivantes :
- Confondre le code banque avec le numéro de compte.
- Penser que le rib et l’iban sont strictement identiques.
- Oublier la clé de contrôle lors d’une saisie bancaire.
- Mélanger une information nationale et une information internationale.
- Croire qu’un seul numéro suffit pour tout type d’opération bancaire.
Ce qu’il ne faut pas confondre
Le code bancaire identifie l’établissement, tandis que le code d’agence précise le guichet. Le numéro de compte appartient au client, alors que l’iban sert à standardiser la lecture. Le rib rassemble ces repères dans un format français, mais il ne remplace pas toujours les données internationales. Si vous gardez cette logique en tête, vous évitez déjà la plupart des erreurs. Une lecture bancaire claire repose surtout sur la bonne association entre chaque numéro et sa fonction.
Comment vérifier une dernière fois
Avant d’envoyer une information, consultez le document source, puis comparez les chiffres un par un. Si vous avez un doute sur un rib ou un iban, relisez la ligne complète plutôt qu’un seul bloc. Cette vérification finale aide à sécuriser la démarche et rassure quand l’opération touche à l’argent. Même une courte pause de contrôle peut éviter une erreur de saisie. En pratique, mieux vaut consulter deux fois que corriger après coup.
Quand demander de l’aide à sa banque
Si une information semble incohérente, contactez votre banque via les canaux habituels de consultation. Elle peut vous aider à retrouver la bonne coordonnée bancaire ou à confirmer la structure d’un document. Vous pouvez aussi demander un rappel des éléments utiles dans votre espace client. Cette aide reste précieuse lorsque le document est ancien, incomplet ou difficile à lire. En cas de doute, mieux vaut vérifier avant de transmettre que corriger une opération déjà lancée.
FAQ – Questions fréquentes sur les coordonnées bancaires
Où trouver rapidement les références d’un compte ?
Vous pouvez consulter le RIB, les relevés ou l’espace client de votre banque. Ces supports affichent généralement l’information bancaire la plus utile pour un virement ou un prélèvement.
Quelle différence entre RIB et IBAN ?
Le RIB présente les coordonnées bancaires françaises, tandis que l’IBAN les normalise pour un usage plus large. Pour un virement, l’iban est souvent l’information la plus simple à transmettre.
Le code banque et le code guichet sont-ils obligatoires pour un virement ?
Ils sont indispensables dans la logique du rib, mais la plupart des virements utilisent surtout l’iban. Selon la banque, vous pouvez consulter l’un ou l’autre pour compléter l’information.
Peut-on les retrouver dans l’application de sa banque ?
Oui, la plupart des applications permettent de consulter le rib ou l’iban en quelques clics. Vous pouvez ainsi vérifier la coordonnée sans attendre un document papier.
Pourquoi faut-il vérifier la clé de contrôle ?
La clé de contrôle aide à confirmer que l’ensemble bancaire est cohérent. Elle sert à sécuriser la lecture et à limiter les erreurs de saisie sur un numéro ou une référence.
Que faire si une saisie semble incorrecte ?
Stoppez la validation, consultez à nouveau le document source et comparez chaque donnée. Si le doute persiste, demandez à votre banque de confirmer l’information avant tout virement ou prélèvement.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque