Mutuelle de la fonction publique hospitalière : bien choisir
Quand on travaille à l’hôpital, la protection santé ne se résume pas à une simple formalité. Entre les gardes, les horaires décalés et les imprévus, il faut une couverture qui suit vraiment votre rythme. La mutuelle de la fonction publique hospitalière représente alors un repère utile : elle aide à limiter les dépenses, sécurise le budget et facilite l’accès aux soins. Pour un agent du secteur public, bien comprendre ce cadre permet de faire un choix plus serein, sans payer pour des garanties inutiles.
Dans ce guide, vous allez voir comment fonctionne une mutuelle de la fonction publique hospitalière, ce qu’elle rembourse, et pourquoi elle compte autant dans un environnement où la santé passe souvent après le service. L’objectif est simple : vous donner des repères clairs pour comparer, choisir et ajuster votre couverture avec bon sens.
Comprendre la couverture santé des agents hospitaliers
Dans un établissement hospitalier, la mutuelle complète les remboursements de la Sécurité sociale et réduit le reste à charge. On parle souvent de complémentaire santé, mais la logique reste la même : protéger l’agent face aux dépenses de santé du quotidien. La différence avec la prévoyance est simple : la complémentaire prend en charge une partie des frais, alors que la prévoyance intervient plutôt en cas d’arrêt long, d’invalidité ou de décès. Cette protection sociale joue donc un rôle central pour le service public, car elle soutient le quotidien de chaque agent et de sa famille. Pour approfondir ce sujet, consultez notre guide sur avis sur mutuelle harmonie.
Une bonne mutuelle doit couvrir les besoins les plus fréquents sans compliquer la vie. Voici ce qu’elle peut prendre en charge :
- les consultations et les soins courants ;
- l’hospitalisation et les frais annexes ;
- l’optique, souvent coûteuse ;
- le dentaire, avec des écarts importants selon les actes.
| Dispositif | Rôle principal |
|---|---|
| Mutuelle | Remboursement complémentaire des frais de santé |
| Complémentaire | Renfort du remboursement de base |
| Prévoyance | Protection en cas d’aléa lourd de vie |
Ce que rembourse réellement une complémentaire santé
Une complémentaire santé ne paie pas tout, mais elle peut alléger nettement le coût d’un soin. Selon la formule, elle améliore le remboursement d’une consultation, d’une paire de lunettes ou d’un séjour à l’hôpital. Pour un agent qui consulte souvent, ce soutien évite de voir les frais s’accumuler. Dans la fonction publique, cette logique est essentielle, car le rythme public expose parfois à des dépenses répétées et à des besoins de suivi plus réguliers.
Pourquoi la protection sociale compte autant à l’hôpital
À l’hôpital, la protection sociale n’est pas un détail administratif. Elle soutient l’agent quand la fatigue, les horaires ou le travail physique pèsent sur la santé. Une couverture bien pensée permet de consulter plus tôt, de mieux anticiper et de préserver son équilibre. Pour le service public, c’est aussi une façon de sécuriser les équipes, car un salarié rassuré sur ses frais de santé se projette plus sereinement dans son métier.
Statut, droits et participation de l’employeur
Le statut change beaucoup de choses dans la fonction publique hospitalière. Un fonctionnaire titulaire, un contractuel ou un stagiaire n’ont pas toujours les mêmes droits ni les mêmes marges de manœuvre. Selon le contrat, l’employeur peut proposer une participation, parfois dans un cadre collectif, ce qui allège la cotisation. Avant d’adhérer, il faut donc vérifier la nature du contrat, le niveau de couverture et les conditions d’accès. Dans le public, ces détails font une vraie différence pour l’agent comme pour le bénéficiaire potentiel.
Avant de signer, prenez le temps de contrôler quatre points essentiels :
- la compatibilité avec votre statut de fonctionnaire ou de contractuel ;
- le niveau de participation de l’employeur ;
- les garanties incluses dans le contrat ;
- les conditions pour adhérer sans mauvaise surprise.
Titulaire, contractuel, stagiaire : ce qui change concrètement
Un titulaire n’aborde pas sa couverture comme un stagiaire ou un contractuel. La stabilité du poste, la durée du contrat et la place occupée dans le service influencent les garanties à viser. Un agent en début de parcours peut préférer une formule souple, tandis qu’un fonctionnaire installé cherchera parfois une protection plus large. Dans tous les cas, la fonction exercée et le contexte public orientent le choix.
Quand la participation de l’employeur devient un vrai atout
Quand l’employeur participe, la mutuelle devient plus accessible. Cette aide peut rendre une formule plus complète sans faire exploser le budget mensuel. C’est particulièrement utile si vous avez déjà des dépenses de santé régulières ou si vous souhaitez protéger votre foyer. Pour un agent du secteur public, cette participation peut transformer un contrat moyen en solution réellement intéressante. En complément, découvrez ou trouver sa mutuelle.
Garanties, soins et niveaux de prise en charge
Pour choisir une formule, il faut lire les garanties avec attention. Une garantie hospitalisation solide évite de supporter seul certains frais, tandis qu’un bon niveau en optique ou en dentaire limite les mauvaises surprises. Le vrai sujet reste le reste à charge : c’est la part que vous devez encore payer après les remboursements. Si vous avez besoin de prévoir votre budget santé, regardez aussi les plafonds, les délais et les exclusions. La mutuelle doit coller à votre besoin réel, pas à une promesse vague. Vous pourriez également être intéressé par mutuelle ociane matmut avis.
Quatre critères méritent votre attention quand vous lisez un tableau de garanties :
- le niveau de remboursement en pourcentage ou en forfait ;
- les plafonds annuels sur l’optique et le dentaire ;
- la prise en charge de l’hospitalisation ;
- les délais ou conditions avant de pouvoir prendre certaines options.
Les garanties à surveiller en priorité
Pour les personnels hospitaliers, les postes à surveiller sont souvent les mêmes : hospitalisation, soins courants, optique et dentaire. Une garantie trop faible sur les lunettes peut vite coûter cher, surtout si vous portez une correction depuis longtemps. Même logique pour les frais dentaires, où la charge peut grimper rapidement. L’idée n’est pas de tout surcharger, mais de prévoir ce qui compte vraiment pour votre santé.
Comment lire le reste à charge sans se tromper
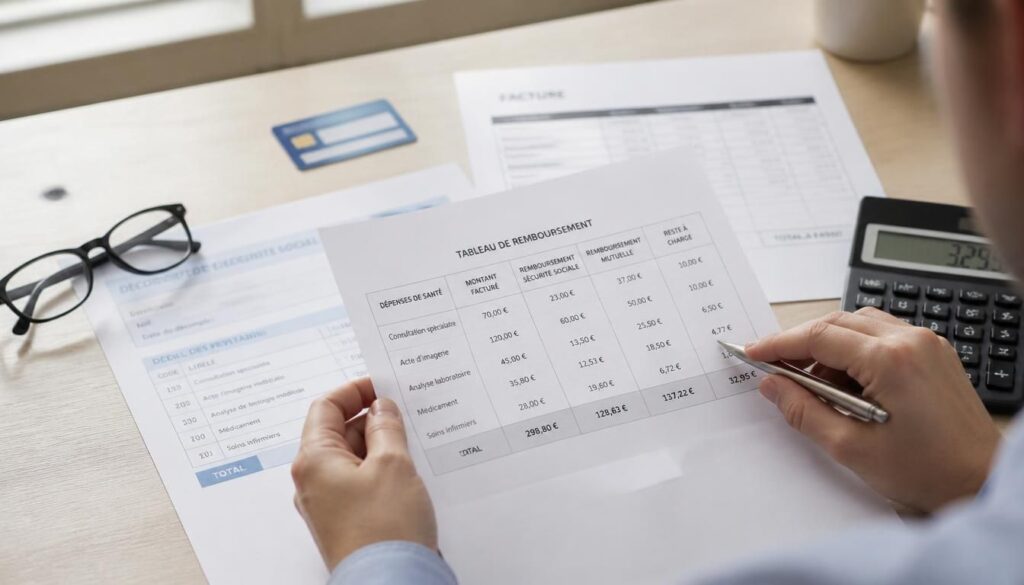
Le reste à charge se calcule après les remboursements de base et ceux de la mutuelle. Si une formule affiche un bon niveau sur le papier, vérifiez toujours ce qu’il restera à payer en pratique. Une hospitalisation, par exemple, peut générer des frais annexes inattendus. Le bon réflexe consiste à comparer le coût réel d’un soin avec le niveau de prise en charge annoncé, afin de mesurer le risque financier.
Choisir une formule adaptée à son profil professionnel
Choisir la bonne formule commence par une question simple : de quoi avez-vous vraiment besoin ? Un agent jeune, un parent avec enfants ou une personne proche de la retraite n’ont pas les mêmes attentes. Il faut adapter la mutuelle à votre situation, à votre budget et à votre rythme de soins. Une formule individuelle peut suffire si vous consultez peu, tandis qu’une offre familiale devient plus pertinente quand plusieurs personnes sont à couvrir. Le meilleur choix est souvent celui qui protège sans alourdir la cotisation.
Pour choisir avec méthode, gardez quatre repères en tête :
- évaluer vos soins de l’année passée ;
- mesurer le besoin de couverture pour l’enfant ou la famille ;
- regarder la cotisation mensuelle avant les options ;
- vérifier si le contrat suit votre évolution professionnelle.
Quel profil pour quelle formule ?
Un jeune agent peut viser une formule simple, avec une bonne base en soins courants. Un parent cherchera souvent une couverture plus large pour l’enfant et les dépenses familiales. À l’inverse, un personnel proche de la retraite s’intéressera davantage aux postes optique, dentaire et hospitalisation. Chaque profil appelle une réponse différente, et c’est là que la mutuelle devient vraiment utile.
Comment ajuster sa couverture sans payer pour l’inutile
Pour éviter de surpayer, commencez par supprimer les options qui ne correspondent pas à votre usage. Si vous allez rarement chez l’opticien, inutile d’acheter une formule trop haute sur ce point. En revanche, si votre famille consulte souvent, mieux vaut renforcer certaines garanties. Cette logique d’ajustement permet de garder une protection cohérente, sans sacrifier votre budget personnel.
Comparer les offres spécialisées et éviter les erreurs
Comparer les offres demande une méthode simple : regardez d’abord le service, puis le réseau, puis l’assistance. Une mutuelle spécialisée pour le secteur hospitalier peut proposer une approche plus ciblée qu’une offre grand public, mais ce n’est pas automatique. Le bon réflexe consiste à vérifier la cotisation, les garanties et les exclusions avant d’adhérer. Le réseau de soins, l’assistance téléphonique et la qualité du suivi comptent autant que le prix, surtout quand on veut une couverture claire et durable. Pour aller plus loin, lisez mutuelle haut de gamme.
Avant de choisir, évitez ces erreurs fréquentes :
- se focaliser uniquement sur la cotisation ;
- ignorer les exclusions du contrat ;
- négliger le réseau de soins ou l’assistance ;
- signer sans comparer plusieurs niveaux de garantie.
Les critères qui font vraiment la différence
Le service client, la rapidité de traitement et le réseau de partenaires font souvent la différence au quotidien. Si vous avez besoin d’un remboursement rapide ou d’un accompagnement simple, ces points comptent plus qu’un argument marketing. Pour un agent du public, une bonne couverture se reconnaît à sa lisibilité et à sa capacité à répondre sans détour aux besoins de santé.
Les pièges à éviter avant de signer
Le premier piège, c’est de croire qu’un contrat plus cher est forcément meilleur. Le second, c’est d’oublier de vérifier les plafonds et les délais. Le troisième, c’est de négliger les services d’assistance, pourtant utiles en cas d’imprévu. Enfin, ne choisissez jamais sans comparer les documents contractuels : c’est là que se cachent les vraies différences.
FAQ – Questions fréquentes sur la couverture santé hospitalière
Quelle différence entre complémentaire santé et prévoyance ?
La complémentaire santé complète les remboursements de soins, tandis que la prévoyance intervient si un cas lourd survient, comme une incapacité de travail. Les deux sont utiles, mais elles ne couvrent pas les mêmes risques.
Un agent hospitalier doit-il forcément adhérer à une mutuelle ?
Non, l’adhésion n’est pas toujours obligatoire. Tout dépend du cadre applicable, du contrat et des règles du service public concerné. Vérifiez toujours votre situation avant d’adhérer.
Quels sont les cas où la prévoyance devient utile ?
La prévoyance devient utile si vous voulez couvrir une baisse de revenus, un arrêt long ou un aléa de vie. Elle complète la mutuelle, mais ne la remplace pas.
Comment savoir si une couverture est suffisante ?
Regardez vos dépenses de santé réelles, vos besoins en hospitalier et le niveau de prise en charge sur les soins les plus fréquents. Une couverture suffisante réduit le reste à charge sans vous faire payer trop.
Peut-on adapter son contrat selon sa situation familiale ?
Oui, c’est même conseillé. Un contrat peut évoluer si vous avez un enfant, si votre famille s’agrandit ou si vos besoins changent. Cette souplesse évite de payer pour une protection mal calibrée.
La participation de l’employeur change-t-elle vraiment le choix final ?
Oui, car elle peut rendre une formule plus intéressante à budget égal. Dans certains cas, cette participation permet de viser une couverture plus confortable sans alourdir la charge mensuelle.