Dépose de couronne dentaire et remboursement mutuelle
La dépose d’une couronne dentaire représente souvent un moment délicat, parce qu’elle arrive au croisement du soin, du coût et des démarches administratives. Quand une dent doit être reprise, vous vous demandez vite qui paie quoi, et surtout si la santé dentaire sera bien couverte. Cet article sur la dépose couronne remboursement mutuelle vous aide à comprendre le rôle de la Sécurité sociale, de la complémentaire et du devis, afin de mieux anticiper votre reste à charge sans stress inutile.
Dans la pratique, la question n’est pas seulement de retirer une couronne, mais de savoir si l’acte sera remboursé comme un simple ajustement, une repose ou un remplacement complet. Entre les règles de la base officielle, les garanties du contrat et les honoraires du cabinet, il est facile de s’y perdre. Vous allez donc voir, étape par étape, comment lire la situation, poser les bonnes questions au dentiste et préparer votre budget dentaire en toute clarté.
Comprendre ce qu’implique une dépose de couronne dentaire
Avant de parler de prise en charge, il faut déjà comprendre ce que recouvre la dépose d’une couronne en cabinet dentaire. Le dentiste retire la couronne pour accéder à la dent, vérifier l’état du support ou reprendre un soin dentaire devenu nécessaire. Dans la réalité, ce geste peut répondre à une couronne descellée, à une douleur persistante ou à un problème de prothèse. La question est donc simple : faut-il enlever, rescellement ou refaire ? C’est important, car l’acte dentaire ne se traite pas toujours de la même façon.
On parle souvent de dépose quand la couronne doit être retirée, de repose quand elle peut être remise en place, et de remplacement quand la solution ne tient plus. En langage courant, cela veut dire : on enlève, on réajuste ou on change. Dans un cabinet dentaire, un même soin dentaire peut donc mener à plusieurs scénarios, selon l’état de la couronne et de la dent. Voici les cas les plus fréquents :
- couronne qui s’est décollée après un choc ou une usure ;
- douleur sous la couronne et besoin de contrôle dentaire ;
- défaut d’ajustement repéré par le dentiste ;
- remplacement d’une couronne ancienne par une nouvelle prothèse.
Pourquoi une couronne doit parfois être retirée
Une couronne peut sembler solide, mais elle n’est pas éternelle. Avec le temps, le ciment peut fatiguer, la dent peut bouger ou une carie peut apparaître sous la prothèse. Le soin dentaire devient alors plus technique. Le dentiste doit parfois retirer la couronne pour nettoyer, soigner ou vérifier la partie cachée. Dans ce contexte, la dépose n’est pas un caprice : c’est souvent la meilleure manière de préserver la dent et d’éviter une complication plus coûteuse.
Dépose, rescellement ou remplacement : ne pas confondre
Le vocabulaire change tout. Le rescellement consiste à remettre la couronne en place si elle peut encore servir. La repose est proche, mais elle suppose que la pièce reste compatible avec la dent. Le remplacement, lui, implique une nouvelle couronne dentaire. Pour vous, la différence est essentielle, car le remboursement et le coût ne seront pas identiques. Un cabinet dentaire sérieux vous explique généralement cette nuance avant de poursuivre le soin.
Quel remboursement prévoir avec l’Assurance Maladie ?
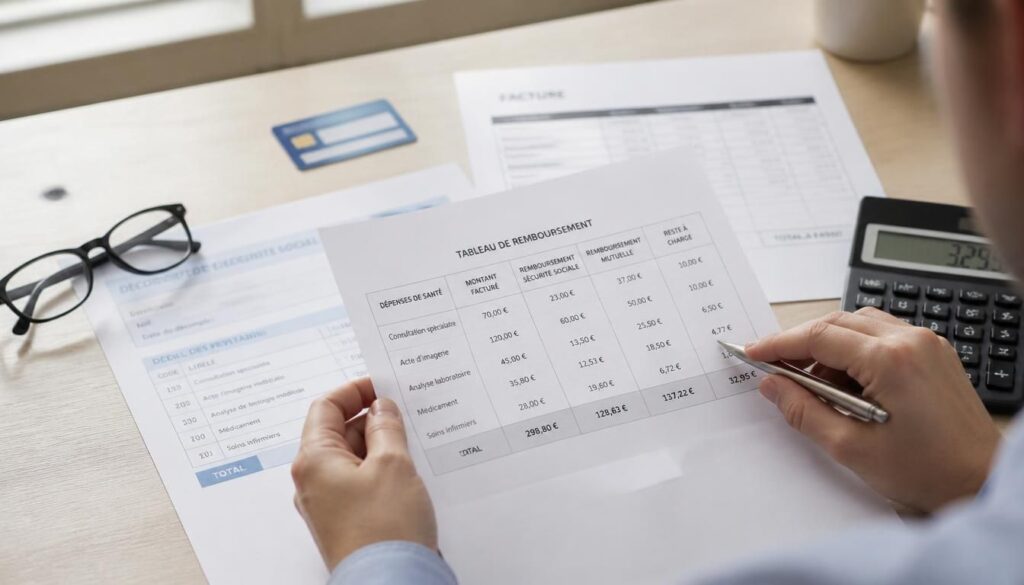
Le remboursement dentaire dépend d’abord de la Sécurité sociale, qui applique une base de remboursement appelée BRSS. Cette base ne correspond pas toujours au tarif réel du dentiste, ce qui explique pourquoi la charge finale peut rester élevée. Sur ameli, vous retrouvez en général la ligne de l’acte, la base, la part remboursée et le ticket modérateur. Pour une couronne, il faut aussi vérifier les actes associés, car la prise en charge peut changer selon la nature du soin dentaire.
La logique est simple : la Sécurité sociale rembourse une partie, puis la complémentaire peut compléter selon le contrat. Si l’acte dépasse la base, la différence reste souvent à payer. Voici un repère utile :
| Élément | Lecture simple |
|---|---|
| BRSS | Base officielle de calcul |
| Ticket modérateur | Part qui reste après la Sécurité sociale |
| Tarif réel | Montant facturé par le dentiste |
Quand vous consultez ameli, regardez toujours la ligne exacte de l’acte dentaire. Selon le dossier, une dépose, une repose ou un rescellement peuvent être codés différemment. C’est cette lecture qui vous aide à comprendre la charge finale et à éviter les mauvaises surprises.
Comment lire la base de remboursement
La base de remboursement sert de point de départ. Si elle est faible par rapport au tarif, le remboursement sera mécaniquement limité. Sur un relevé ameli, cherchez le libellé de l’acte, la base retenue et la somme versée. Cette lecture permet de voir tout de suite si la dépense dentaire sera bien couverte ou si une part importante restera à votre charge.
Ce que la Sécurité sociale prend vraiment en charge
La Sécurité sociale prend en charge une partie du soin, mais rarement l’intégralité du prix réel. Pour une couronne, la base peut être éloignée du montant facturé, ce qui crée un écart. Si l’acte est lié à une reprise ou à une nouvelle prothèse, la prise en charge peut encore varier. Le bon réflexe est donc de vérifier la ligne ameli avant d’accepter le soin.
La mutuelle dentaire peut-elle vraiment réduire le reste à payer ?
Oui, la mutuelle peut réduire nettement la charge finale, à condition que votre complémentaire soit adaptée au soin dentaire concerné. Tout dépend du niveau de garantie inscrit dans le contrat. Une mutuelle à 100 % complète seulement la base, alors qu’une formule plus forte peut rembourser davantage. C’est là que le mutuel devient utile : il transforme une dépense imprévue en reste à charge plus supportable. L’expert dentaire regarde toujours le contrat avant d’annoncer un montant fiable. Pour approfondir ce sujet, consultez notre guide sur quelle est la meilleure mutuelle pour les lunettes.
Pour comprendre la logique, pensez en niveaux. Plus la garantie est haute, plus la complémentaire santé peut rembourser une partie importante du dépassement. Avant le soin, vérifiez toujours si votre mutuelle mentionne bien les actes prothétiques. Voici les repères les plus courants : Pour aller plus loin, lisez ou trouver sa mutuelle.
- 100 % : remboursement limité à la base ;
- 200 % : meilleure couverture du dépassement ;
- 300 % : protection renforcée sur le dentaire ;
- forfait annuel : somme fixe dédiée au soin ;
- plafond : limite à ne pas dépasser sur l’année.
Dans un bon contrat, la complémentaire santé peut vraiment faire la différence, surtout si plusieurs soins sont prévus. Mais attention : une mutuelle ne rembourse pas tout automatiquement. Il faut comparer le niveau de garantie, les exclusions et les plafonds. C’est ce contrôle qui permet de savoir si votre santé bucco-dentaire sera vraiment protégée. En complément, découvrez mutuelle qui rembourse les implants.
Comprendre les pourcentages de garantie
Un pourcentage de garantie ne signifie pas 100 % du prix réel, mais 100 % de la base. C’est la nuance qui piège le plus de patients. Si la base est faible, même une bonne mutuelle peut laisser une part à votre charge. L’expert lit donc le contrat avec vous pour vérifier ce que la complémentaire couvre réellement, et à quel niveau.
Quand la mutuelle couvre-t-elle le reste à charge ?
La mutuelle couvre le reste à charge quand la garantie dépasse la base et que l’acte entre bien dans le contrat. Elle peut aussi rembourser un forfait spécifique pour la prothèse. En revanche, si le contrat est ancien ou peu protecteur, la couverture reste partielle. Le bon réflexe consiste à demander une simulation avant le soin, pour savoir si le remboursement sera suffisant. Vous pourriez également être intéressé par exemple remboursement mutuelle.
Combien coûte la dépose et la repose d’une couronne selon le cas ?
Le coût d’une dépose varie selon la situation clinique, le temps passé et la technique utilisée. Un dentiste peut facturer un montant différent si la couronne est simplement retirée, si la dent doit être reprise ou si une nouvelle prothèse est nécessaire. Le tarif dépend aussi du matériau et de la complexité dentaire. Sur le plan financier, la question centrale reste toujours la même : combien restera-t-il après la prise en charge ?
Plusieurs facteurs modifient le montant final. Vous pouvez retenir ces repères :
- l’état de la couronne et de la dent support ;
- la difficulté de la dépose dentaire ;
- le matériau choisi pour la nouvelle couronne ;
- la présence d’actes complémentaires sur la partie soignée.
À titre d’exemple, une couronne en céramique peut coûter plus cher qu’une version plus simple, car le matériau demande davantage de précision. Le devis dentaire sert alors de boussole : il indique le tarif, la part remboursable et le reste à charge. C’est ce document qui vous permet de comparer le coût réel avec la couverture de votre complémentaire santé.
Les facteurs qui font varier le tarif
Le tarif change selon le temps passé, la difficulté du geste et la nécessité d’un nouvel ajustement. Si la couronne doit être retirée sans complication, le coût reste souvent plus modéré. En revanche, si la dent est fragile ou si la reprise est complexe, le montant peut grimper. Le dentiste doit alors détailler la partie technique du soin pour que vous puissiez anticiper correctement.
Pourquoi le matériau change tout
Le matériau influence à la fois le prix et la durabilité. Une couronne en céramique offre souvent un rendu esthétique apprécié, mais son coût peut être plus élevé qu’une autre prothèse. Le choix du matériau modifie aussi le traitement de la couronne au moment de la dépose ou du remplacement. C’est pourquoi le devis doit préciser chaque partie du soin dentaire.
Comment lire un devis dentaire avant d’accepter le soin ?
Le devis est le document qui vous évite les mauvaises surprises. Avant d’accepter un soin médical, vous devez pouvoir trouver le détail de la prestation, la base de remboursement, les honoraires et la part qui restera à votre charge. Un bon devis dentaire n’est pas seulement administratif : il vous aide à décider en connaissance de cause. Si une ligne paraît floue, demandez une version plus claire au dentiste.
Pour lire un devis sans vous tromper, concentrez-vous sur ces points :
- le nom exact de la prestation dentaire ;
- la base officielle de remboursement ;
- le montant facturé par le praticien ;
- la part prise en charge par la mutuelle ;
- le reste à payer après remboursement.
Vous devez aussi vérifier les mentions de crédit ou de tiers payant si elles figurent dans le document. Le bon réflexe consiste à comparer la base, le tarif réel et le remboursement annoncé. Ainsi, vous pouvez trouver rapidement si le devis est cohérent avec votre contrat et si le soin reste supportable pour votre budget.
Les lignes à vérifier en priorité
Regardez d’abord le libellé de l’acte, puis la base officielle et le montant demandé. Si le devis mentionne une prothèse ou une reprise, vérifiez que la prestation correspond bien à votre situation. Un bon devis doit permettre de comprendre, sans jargon médical, ce que vous payez et ce que vous pouvez espérer récupérer.
Les erreurs à éviter avant de signer
Ne signez jamais un devis sans avoir lu les exclusions, les délais éventuels et les mentions de remboursement. Évitez aussi de comparer seulement le prix total : un devis moins cher peut cacher une couverture faible. Enfin, demandez toujours au praticien de reformuler les points obscurs. C’est la meilleure manière de trouver une solution adaptée et de sécuriser votre décision.
Quelles solutions pour limiter le reste à charge en pratique ?
Pour limiter la charge d’un soin dentaire, il faut agir avant l’acte, pas après. La première étape consiste à vérifier votre assurance santé et votre niveau de garantie. Ensuite, demandez un devis détaillé pour voir si le panier remboursé est compatible avec votre budget. Le dispositif 100 % Santé peut offrir un reste à charge intégralement nul sur certains soins, mais il ne couvre pas toutes les situations ni tous les matériaux.
Voici cinq réflexes simples pour payer moins :
- vérifier votre contrat avant la consultation ;
- demander un devis précis et lisible ;
- comparer plusieurs niveaux de garantie ;
- choisir, si possible, une offre 100 % Santé ;
- contrôler les plafonds annuels de votre complémentaire.
En pratique, la bonne stratégie consiste à croiser le besoin médical, le tarif du dentiste et la protection sociale. Si une prothèse est nécessaire, le choix du type de soin peut changer la partie finale à payer. Un expert dentaire vous dira souvent qu’un bon contrat vaut mieux qu’un crédit improvisé. C’est vrai : mieux vaut anticiper que subir.
Quand le 100 % Santé peut aider
Le 100 % Santé peut aider quand la couronne proposée entre dans le panier prévu et que votre contrat suit bien le dispositif. Dans ce cas, le reste à charge peut être nul. Mais attention : tous les matériaux ne sont pas concernés, et toutes les situations médicales ne rentrent pas dans ce cadre. Il faut donc vérifier la compatibilité avant d’accepter le soin dentaire.
Les bons réflexes pour payer moins
Le meilleur réflexe est de demander, comparer puis valider. Vérifiez le niveau de garantie, la base de remboursement et le plafond annuel. Si besoin, demandez une simulation à votre assurance santé avant le rendez-vous. Cette méthode simple vous permet de mieux protéger votre budget dentaire et d’éviter une dépense trop lourde pour une seule dent.
FAQ – Questions fréquentes sur la prise en charge d’une couronne retirée
La dépose d’une couronne est-elle remboursée comme une nouvelle pose ?
Pas toujours. Sur ameli, le remboursement dépend de l’acte exact codé par le dentiste, de la base retenue et du contexte médical. Une dépose seule, une pose ou un remplacement complet n’ont pas forcément la même prise en charge.
La mutuelle prend-elle en charge un rescellement ?
Oui, parfois, si le contrat prévoit une garantie dentaire adaptée. La mutuelle peut compléter la Sécurité sociale, mais le montant dépend du niveau de garantie, du tarif et de la partie réellement facturée.
Que faire si le dentiste propose un remplacement complet ?
Demandez un devis détaillé avant d’accepter. Sur ameli, le remboursement dépendra de la base, de l’acte et de la complémentaire. Le remplacement peut entraîner une charge plus élevée qu’un simple rescellement.
Comment vérifier sa base de remboursement sur ameli ?
Connectez-vous à ameli, ouvrez le relevé de soins et repérez la ligne de l’acte dentaire. La base, le tarif et le remboursement y figurent généralement. Cette lecture vous aide à comprendre la charge réelle.
Le 100 % Santé peut-il éviter tout reste à charge ?
Oui, dans certains cas seulement. Si la couronne entre dans le panier concerné et que la mutuelle suit le dispositif, le reste à charge peut être nul. Ameli rappelle toutefois que toutes les situations ne sont pas couvertes.
Faut-il demander un devis avant un soin de reprise ?
Oui, toujours. Le devis permet de vérifier la base, le tarif, la garantie de la mutuelle et la partie à payer. C’est le meilleur moyen de prévoir votre remboursement avant le soin.
Une couronne reposee est-elle traitée comme un acte différent ?
Souvent oui, car la repose n’est pas identique à une nouvelle pose. Ameli distingue les actes selon leur codage et leur base de remboursement. Le dentiste doit préciser la situation pour éviter toute confusion.